Derecho de información de los socios y capital autorizado. DGSJFP denegación de inscripción (apunte)

El 10 de marzo de 2026, la Dirección General de Seguridad Jurídica y Fe Pública (DGSJFP) ha dictado una resolución de especial interés para la práctica societaria relativa a las ampliaciones de capital en sociedades anónimas y, en particular, a la configuración del llamado “capital autorizado” al amparo del artículo 297.1.b) de la Ley de Sociedades de Capital (LSC).

La resolución confirma que la ampliación de capital no puede inscribirse porque la convocatoria de la junta vulneró el derecho de información de los accionistas al no cumplir las exigencias del artículo 287 LSC, pese a tratarse de una delegación en el consejo ex artículo 297.1.b) LSC.

Delegación para ampliar capital

El caso parte de una junta general en la que se acuerda, por unanimidad y con asistencia del 85,56% del capital, delegar en el consejo de administración la facultad de acordar uno o varios aumentos de capital mediante aportaciones dinerarias hasta un máximo del 50% del capital social, dentro de un plazo de cinco años, conforme al artículo 297.1.b) LSC.

Derecho de información

El punto de fricción se sitúa en la convocatoria de la junta que adopta el acuerdo de delegación, pues el anuncio únicamente menciona el derecho de los accionistas a obtener las cuentas anuales del ejercicio 2024 y el informe de auditoría externa, pero omite toda referencia al derecho de examinar la propuesta de delegación y el informe de administradores, así como a solicitar gratuitamente copia de dichos documentos.

La resolución reitera que el derecho de información del socio es un derecho esencial, mínimo, imperativo e irrenunciable, y que su contenido tiene carácter unitario, de forma que la omisión de alguno de los requerimientos informativos exigidos por la ley contamina la totalidad de la convocatoria respecto del punto afectado.

La  Dirección General niega que la naturaleza “abierta” del capital autorizado justifique relajar las exigencias informativas, subrayando que precisamente por las consecuencias que la delegación puede tener en el futuro (aumentos efectivos de capital, dilución, impacto en derechos de suscripción preferente, etc.), se refuerza la necesidad de que los socios dispongan ex ante de la propuesta y del informe, y de que se respete estrictamente el artículo 287 LSC.

Posteriormente:  Publicación en BOE número 147, miércoles 17 de junio de 2026


Otras reformas del régimen europeo de sostenibilidad corporativa, más allá del paquete Omnibus

Junto a las propuestas de simplificación agrupadas en los denominados paquetes ómnibus (ver aqui), el régimen europeo de diligencia debida ha experimentado ya modificaciones normativas que forman parte del Derecho positivo vigente y que inciden de manera directa en la aplicación práctica de las obligaciones empresariales en materia de sostenibilidad. Estas reformas, adoptadas con posterioridad a la aprobación del marco originario de la diligencia debida, no responden a una lógica de reducción sustantiva del contenido de las obligaciones, sino a la necesidad de garantizar una implementación progresiva, coordinada y técnicamente viable del nuevo sistema regulatorio europeo.

Rododendros y azaleas

En este contexto, reviste especial relevancia la Directiva (UE) 2026/470 del Parlamento Europeo y del Consejo, de 24 de febrero de 2026, por la que se modifican las Directivas 2006/43/CE, 2013/34/UE, (UE) 2022/2464 y (UE) 2024/1760 en lo que respecta a determinados requisitos de presentación de información de las empresas en materia de sostenibilidad y de diligencia debida de las empresas en materia de sostenibilidad. 

  • Constituye una reforma legislativa que introduce ajustes de carácter transversal en el calendario de aplicación y en la coordinación entre los distintos instrumentos que integran el Derecho europeo de la sostenibilidad empresarial. Forma parte de la ejecución del régimen establecido por la Directiva (UE) 2024/1760 (DDD), sin alterar su estructura básica ni el contenido esencial de las obligaciones previstas en los artículos 5 a 16, relativos al sistema de diligencia debida empresarial. En particular,  introduce mecanismos de ajuste temporal que afectan al calendario de aplicación progresiva de las obligaciones de diligencia debida y de reporte de sostenibilidad, configurando un modelo de puesta en marcha escalonada.
  • Asimismo, refuerza la coordinación entre el régimen de diligencia debida y el sistema europeo de información corporativa en materia de sostenibilidad establecido por la Directiva (UE) 2022/2464 (CSRD), que modifica la Directiva 2013/34/UE en materia de información financiera y no financiera. Esta coordinación normativa responde a la necesidad de asegurar la coherencia entre el contenido sustantivo de las obligaciones de diligencia debida —en particular las relativas a la identificación y gestión de impactos adversos previstas en los artículos 8 a 11 de la DDD— y su proyección informativa en los informes de sostenibilidad elaborados por las empresas. De este modo, se pretende evitar la duplicidad de obligaciones y garantizar la consistencia entre la gestión interna del riesgo y la divulgación pública de la información.

La evolución normativa reciente se ha completado, además, mediante la adopción de actos delegados y normas técnicas de desarrollo que precisan el contenido y el funcionamiento del sistema de información corporativa en materia de sostenibilidad. Entre estos instrumentos destacan los estándares europeos de reporte de sostenibilidad adoptados mediante el Reglamento Delegado (UE) 2023/2772 de la Comisión, que desarrolla la CSRD y establece los requisitos técnicos aplicables a la elaboración de los informes de sostenibilidad. Estos estándares definen con detalle el contenido de la información que debe divulgarse en relación con los riesgos ambientales, sociales y de gobernanza, así como los procedimientos de verificación y aseguramiento de dicha información..

Tales actos delegados no modifican directamente las obligaciones sustantivas de diligencia debida previstas en las Directivas de primer nivel, pero inciden de manera indirecta en su aplicación práctica al establecer los criterios operativos que determinan cómo deben documentarse, medirse y comunicarse los resultados del sistema de diligencia. En este sentido, la interacción entre la normativa de diligencia debida y el régimen de información corporativa se convierte en un elemento estructural del nuevo modelo regulatorio europeo, en el que la gestión del riesgo y la transparencia informativa aparecen estrechamente interrelacionadas.

Una manifestación particularmente significativa de esta interrelación se observa en la regulación de los planes de transición climática previstos en el artículo 22 de la DDD que obliga a las empresas a adoptar un plan destinado a garantizar la compatibilidad de su modelo de negocio con la transición hacia una economía sostenible y con los objetivos climáticos de la Unión. La evolución reciente del marco regulatorio tiende a integrar estos planes en el sistema general de información corporativa sobre sostenibilidad, de modo que su función se desplaza progresivamente desde una lógica predominantemente operativa —centrada en la ejecución de medidas internas— hacia una lógica informativa y estratégica, vinculada a la divulgación de compromisos y objetivos empresariales en materia climática.

En términos generales, las reformas ya adoptadas fuera del marco ómnibus reflejan una evolución normativa orientada a la coordinación técnica y a la implementación gradual del sistema regulatorio, más que a la redefinición sustantiva de las obligaciones empresariales. Se trata, por tanto, de un proceso de ajuste institucional destinado a asegurar la coherencia interna del Derecho europeo de la sostenibilidad y a facilitar la adaptación progresiva de las empresas a un entorno regulatorio complejo y en rápida transformación.

La evolución del régimen europeo de diligencia debida puede comprenderse adecuadamente si se identifica la coexistencia de tres vectores regulatorios diferenciados, que operan de manera simultánea y complementaria en el desarrollo del nuevo modelo de responsabilidad empresarial en materia de sostenibilidad.

  • El primer vector está constituido por el modelo normativo originario establecido por la DDD, que configura la diligencia debida como un instrumento jurídico integral de gestión de riesgos sociales y ambientales en la cadena de actividades. Este modelo se caracteriza por una concepción amplia del deber de diligencia, por la densidad procedimental de las obligaciones previstas en los artículos 5 a 16, por la existencia de un sistema específico de responsabilidad civil armonizada en el artículo 29 y por la integración de la sostenibilidad en el gobierno corporativo y en la estrategia empresarial.
  • El segundo vector corresponde a las reformas agrupadas en los denominados paquetes ómnibus, que introducen un proceso de simplificación estructural del sistema normativo. Estas iniciativas se orientan principalmente a reducir la intensidad regulatoria del modelo originario, mediante la limitación del alcance práctico de la diligencia debida a los socios comerciales directos, la flexibilización de la periodicidad de las evaluaciones previstas en el artículo 15, la moderación del carácter coercitivo de las medidas correctoras reguladas en el artículo 11 y la revisión del régimen de responsabilidad civil establecido en el artículo 29. En conjunto, estas reformas reflejan una tendencia hacia la reducción de cargas administrativas y hacia la adaptación del sistema regulatorio a las capacidades operativas de las empresas.
  • El tercer vector está constituido por las reformas ya adoptadas y plenamente integradas en el ordenamiento jurídico de la Unión, entre las que destaca la Directiva (UE) 2026/470, así como los actos delegados y normas técnicas que desarrollan el régimen de información corporativa en materia de sostenibilidad. Estas reformas responden a una lógica de ajuste temporal y de coordinación normativa, orientada a garantizar la coherencia funcional del sistema regulatorio y a facilitar su aplicación progresiva en contextos empresariales diversos.

La interacción entre estos tres vectores regulatorios define, en la actualidad, la dinámica evolutiva del Derecho europeo de la sostenibilidad empresarial. Lejos de configurarse como un sistema normativo estático, el régimen de diligencia debida se presenta como un marco jurídico en transformación continua, en el que coexisten impulsos regulatorios de distinta naturaleza: la construcción de un modelo jurídico integral de responsabilidad empresarial, la simplificación estructural de las obligaciones y la adaptación técnica de los mecanismos de implementación. Esta coexistencia explica la complejidad creciente del sistema y pone de manifiesto el carácter progresivo y experimental del proceso de integración normativa en materia de sostenibilidad empresarial.

Jurisprudencia. Competencia desleal por confusión. STUE, en relación con la denominación «gin» en bebidas sin alcohol

El Tribunal de Justicia de la Unión Europea (TJUE dictó sentencia en el asunto C‑563/24, el 13 de noviembre de 2025.  Se trata de una resolución relativa a una petición de decisión prejudicial planteada por el Landgericht Potsdam (Tribunal Regional de lo Civil y Penal de Potsdam, Alemania) mediante resolución de 6 de agosto de 2024, recibida en el Tribunal de Justicia el 20 de agosto de 2024.

La remisión prejudicial se formuló en el contexto de un litigio entre la asociación alemana Verband Sozialer Wettbewerb eV (VSW), cuya finalidad principal es la lucha contra la competencia desleal, y la empresa PB Vi Goods GmbH (PB), que comercializaba y anunciaba una bebida no alcohólica bajo la denominación «Virgin Gin Alkoholfrei». La cuestión planteada versaba sobre la interpretación de los artículos 10, apartado 7, y 12, apartado 1, del Reglamento (UE) 2019/787 relativo a la definición, designación, presentación y etiquetado de bebidas espirituosas, así como sobre la validez del artículo 10, apartado 7, a la luz del artículo 16 de la Carta de los Derechos Fundamentales de la Unión Europea, que garantiza la libertad de empresa. En esta ocasión, la Sala Séptima del Tribunal de Justicia, integrada por el Sr. F. Schalin como Ponente y Presidente, y los Sres. M. Gavalec y Z. Csehi como jueces, dictó la sentencia sin conclusiones del Abogado General, tras considerar los escritos y observaciones presentadas por las partes interesadas.

El procedimiento contó con la participación de los Gobiernos alemán, helénico, francés e italiano, el Parlamento Europeo, el Consejo de la Unión Europea y la Comisión Europea, todos representados por agentes y abogados, con el Abogado General M. Szpunar emitiendo su opinión no vinculante.
Garexo no verán

Garexo no verán

I Antecedentes

El litigio principal surgió cuando VSW ejercitó acción ante el Landgericht Potsdam solicitando que PB cesara la comercialización de la bebida «Virgin Gin Alkoholfrei». VSW alegaba que la denominación utilizada infringía el Reglamento 2019/787, que establece que el gin es una bebida espirituosa aromatizada con bayas de enebro, producida mediante alcohol etílico de origen agrícola, y con un grado alcohólico volumétrico mínimo de 37,5 %. PB, por su parte, sostenía que la indicación «sin alcohol» excluía cualquier riesgo de confusión para el consumidor y, por lo tanto, no infringía la normativa. Ante las dudas sobre la posible vulneración de la libertad de empresa, el tribunal remitente planteó dos cuestiones prejudiciales: primero, sobre la validez del artículo 10, apartado 7, a la luz del artículo 16 de la Carta; y, subsidiariamente, sobre la interpretación de los artículos 10, apartado 7, y 12, apartado 1, en relación con la denominación «gin sin alcohol» para bebidas no alcohólicas.

El marco jurídico aplicable se sustenta en los considerandos del Reglamento 2019/787, que destacan la necesidad de proteger a los consumidores, garantizar la transparencia del mercado y asegurar la competencia leal. En particular, el considerando 2 establece que las normas sobre bebidas espirituosas deben eliminar la asimetría de la información y evitar prácticas engañosas, mientras que el considerando 3 subraya la relevancia de estas bebidas para el sector agrícola y la importancia de preservar su reputación.

Asimismo, el considerando 10 enfatiza la necesidad de armonización de las denominaciones legales para garantizar información clara y coherente a los consumidores en toda la Unión. El artículo 10, apartado 7, prohíbe expresamente el uso de denominaciones legales de bebidas espirituosas, como «gin», en la presentación y etiquetado de bebidas que no cumplan los requisitos de la categoría correspondiente, incluso acompañadas de términos como «sin alcohol». Por su parte, el artículo 12, apartado 1, permite referencias a denominaciones de bebidas espirituosas únicamente cuando el alcohol empleado procede de la bebida referida, lo que no resulta aplicable a las bebidas no alcohólicas objeto del litigio.

II Admisión y cuestiones planteadas

El Tribunal de Justicia consideró admisibles las cuestiones prejudiciales planteadas, señalando que el tribunal remitente había descrito de manera suficiente el contexto del litigio y la necesidad de interpretación de la normativa de la Unión para resolver el caso. Sobre el fondo, el Tribunal examinó primero la segunda cuestión prejudicial y concluyó que la utilización de la denominación «gin sin alcohol» en bebidas no alcohólicas está prohibida por el artículo 10, apartado 7, del Reglamento 2019/787.

La prohibición se fundamenta en el hecho de que la bebida no cumple los requisitos de producción y grado alcohólico mínimos establecidos en el anexo I, punto 20, letras a) y b), y que dicha denominación no puede aplicarse aunque se indique «sin alcohol», pues lo relevante es que la bebida no puede considerarse gin legalmente definido.

  • En relación con la primera cuestión prejudicial, relativa a la libertad de empresa, el Tribunal recordó que este derecho, reconocido por el artículo 16 de la Carta, no es absoluto y puede estar limitado para proteger objetivos de interés general, como la protección del consumidor, la transparencia del mercado y la prevención de la competencia desleal. La prohibición contemplada en el artículo 10, apartado 7, se establece por ley y únicamente restringe el uso de la denominación «gin», sin impedir la producción ni la comercialización de bebidas no alcohólicas, por lo que no vulnera la esencia del derecho a la libertad de empresa. El Tribunal subrayó la proporcionalidad de la medida: garantiza que los consumidores comprendan la composición de los productos, asegura la uniformidad de las bebidas espirituosas comercializadas bajo la misma denominación y protege la reputación de los productores de gin que cumplen los requisitos legales, evitando prácticas de competencia desleal.
  • El Tribunal fundamenta además su decisión en la doctrina consolidada relativa a la competencia desleal y la protección del consumidor, citando casos como SMW Winzersekt (C‑306/93), Deutsches Weintor (C‑544/10), TofuTown.com (C‑422/16) y Lidl (C‑134/15), que establecen que la protección de los consumidores frente a la confusión sobre la composición o calidad de un producto es un objetivo legítimo de interés general y que la libertad de empresa puede ser limitada de forma proporcionada para evitar la explotación indebida de la reputación de terceros y prácticas comerciales engañosas.

III Conclusión
Azaleas

La medida adoptada, al impedir el uso indebido de la denominación «gin», asegura la integridad del mercado, protege la reputación de las bebidas espirituosas y evita ventajas competitivas injustas derivadas del uso de denominaciones legales no permitidas.

Así, el Tribunal concluyó que la denominación «gin» no puede aplicarse a bebidas no alcohólicas, incluso, acompañada de la indicación «sin alcohol», y que el artículo 10, apartado 7, del Reglamento 2019/787 es válido y compatible con la libertad de empresa.


Anotaciones sobre sostenibilidad ambiental a través de informes y algunos casos litigiosos

Galería

Un reciente informe elaborado por el centro de investigación británico InfluenceMap ha rastreado la contribución al cambio climático de los grandes productores de combustibles fósiles  (y cementeras).  Recoge  122 grandes entidades, entre ellas las española REPSOL a las que apunta como responsables del 72% de … Sigue leyendo →

STJUE, elaboración de perfiles crediticios y decisiones apoyadas en actos o hechos automatizados

Galería

La Sentencia del Tribunal de Justicia (Sala Primera) de 7 de diciembre de 2023, OQ contra Land Hessen (asunto C-634/21) resulta de especial interés para la protección de datos en las decisiones apoyadas en la automatización. Esta STJUE responde a una … Sigue leyendo →

LLAVES Y CLAVES DE SOSTENIBILIDAD EN LA UNIÓN EUROPEA. 

Galería

Esta galería contiene 2 fotos.

III edición de las series del Grupo de Innovación Docente: Sostenibilidad empresa justicia: LLAVES Y CLAVES DE SOSTENIBILIDAD EN LA UNIÓN EUROPEA.  Actividad del Grupo de Innovación Docente DERMERULE para el curso académico 2023-24. Se inicia el  miércoles 17 de … Sigue leyendo →

Régimen sancionador. Incumplimiento del deber de depósito de cuentas anuales de las sociedades

El Real Decreto 2/2021, de 12 de enero, por el que se aprueba el Reglamento de desarrollo de la Ley 22/2015 de Auditoría de Cuentas, refuerza, en su Disposición Adicional Undécima (DA 11ª), el régimen sancionador relacionado con el incumplimiento del deber de depósito anual de cuentas, (régimen sancionador del artículo 283 del la Ley de Sociedades de Capital). Contribuye a definir ese procedimiento sancionador y los criterios para la imposición de las sanciones correspondientes.

El artículo 279 de la Ley de Sociedades de Capital establece la obligación de los administradores de depositar en el Registro Mercantil las cuentas anuales de la sociedad, acompañada de la certificación de los acuerdos de la junta general de accionistas que aprueben dichas cuentas.

Azalea rosa

Los principales aspectos del régimen sancionador son los siguientes:

  1. Los registradores mercantiles del domicilio de la sociedad que incumpla a obligación de depósito de las cuentas anuales son los encargados de gestionar y tramitar los procedimientos sancionadores correspondientes.
  2. El plazo para resolver y notificar la resolución del procedimiento sancionador es de seis meses a partir de la adopción del acuerdo para iniciar el procedimiento. Ello sin perjuicio de la posibilidad de suspensión del mismo; así como de la posibilidad de prórrogas de acuerdo con la legislación administrativa aplicable.
  3. Los criterios para establecer el monto de la sanción en caso de incumplimiento son los siguientes:
    1. La sanción será de 0.5 por mil del monto total de los bienes, más 0.5 por mil de las ventas incluidas en la última declaración tributaria presentada ante las Autoridades Tributarias (la Última Declaración Tributaria),  que deberá ser aportada.
    2. En caso de no presentarse la Última Declaración Tributaria, la sanción se fijará en el 2% del capital social según los datos inscritos en el Registro Mercantil.
    3. En el caso de que se aporte la Última Declaración y el resultado de aplicar los porcentajes antes mencionados a la suma de las partidas de activos y ventas sea mayor al 2% del capital social, la sanción se calcula reduciendo el monto del capital social en 10%.

Según establece el artículo 283.1 del texto refundido de la Ley de Sociedades de Capital, la sanción pecuniaria debe ser de entre 1.200 y 60.000 € y, en el caso de que la sociedad tenga una facturación anual superior a 6 millones de euros. El límite máximo de la La multa por cada año de retraso aumentará en 300.000 €.

VI Congreso Nacional de Derecho de Sociedades – El Contrato de Sociedad

La VI edición del CONGRESO NACIONAL DE DERECHO DE SOCIEDADES calienta motores.

Con el sugerente título de este año “EL CONTRATO DE SOCIEDAD”, el Congreso Nacional de Derecho de Sociedades de 2023 está abierto a MATRÍCULA (inscripciones aquí).

Sus Directores, los Profesores Juan Ignacio Peinado y Belén González abren -una vez más en la UNIVERSIDAD de MÁLAGA– las puertas a este encuentro anual de generación de conocimiento en torno al derecho privado especial de sociedades. En esta ocasión, el Congreso Nacional se celebra los días 2 y 3 de febrero de 2022.  Y los debates que acoge girarán en torno a la configuración estatutaria de la sociedad, el Objeto Social, los Pactos Parasociales, la Transmisión de las acciones y participaciones y las Alteraciones que experimenta el contrato en las situaciones de crisis.

El programa científico completo se puede descargar aquí

  • De nuevo en el Congreso se hará entrega del Premio Nacional de Derecho de Sociedades “Dr. Antonio Pérez de la Cruz”, ya en su tercera edición, a la mejor comunicación de jóvenes investigadores
  • Sin ánimo de exhaustividad, intervendrán en las distintas Mesas algunos de los más brillantes profesores y expertos del panorama societario actual.  Manuel Pizarro Moreno,  Fernando Sacristán Bergia, Nuria Fernández Pérez, Juan Bataller Grau, Javier Juste Mencía, Jesús Alfaro, Cándido Paz-Ares, Carmen Alonso o Manuel Conthe, entre otros.

Sobre el prestigio de este Congreso no cabe añadir demasiado. A impulso del equipo de mercantilistas de la Universidad de Málaga generado en torno al Catedrático Juan Ignacio Peinado Gracia, es éste su Director junto con la Profesora María Belén González Fernández. En sus anteriores ediciones ya ha contado con la participación de los principales maestros académicos y grandes especialistas prácticos en DERECHO DE SOCIEDADES. Y, con la asistencia activa de buena parte de los compañeros de asignatura, y de otros reconocidísimos juristas. Es un referente principal en el calendario del mercantilismo español. Ineludible en DERECHO SOCIETARIO. También la ocasión perfecta, entre cuatrimestres docentes, para retomar el contacto entre compañeros y amigos en torno a la ciencia, a la hospitalidad y al saber hacer malagueños.

Medios para la constitución electrónica de la SL- Ficha Apunte

Actualización en los instrumentos de constitución electrónica de la SL: La Ley Crea y Crece  de 2022

La llamada Ley «Crea y Crece», Ley 18/2022 ha operado una serie de cambios en Derecho Societario. En particular en relación con la Sociedad de Responsabilidad Limitada.

Son reseñables las siguientes Modificaciones del Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital (“LSC”). Se modifica el artículo 4 de la LSC, fijando el capital social mínimo para la constitución de sociedades de responsabilidad limitada en un euro y, por lo tanto, suprimiendo la exigencia de 3.000 euros de capital social mínimo vigente anteriormente. Completando la supresión de la exigencia de 3.000 euros de capital social mínimo para sociedades limitadas, se establecen medidas para la protección de los acreedores y terceros, hasta que se alcancen los 3000€:

  • Por un lado,  las SL que no alcancen ese mínimo deberán destinar a reserva legal al menos el 20% del beneficio anual hasta que la suma de la reserva legal y el capital social alcance la cifra de 3.000 euros.
  • Por otro lado, en caso de liquidación, si el patrimonio de la sociedad fuera insuficiente para atender el pago de las obligaciones sociales, los socios responderán solidariamente de la diferencia entre el importe de 3.000 euros y la cifra de capital asumida.

Coherentemente, se suprime el artículo 4 bis que era relativo a la sociedad limitada de formación sucesiva. También, se modifica el artículo 5 LSC, referente a la prohibición de tener un capital social inferior al mínimo legal y se adapta el artículo 23 de la LSC, relativo a los estatutos sociales. También se deroga el título XII y las disposiciones adicionales cuarta, quinta y sexta de la LSC relativas a la sociedad limitada de nueva empresa, de forma que desaparece esta figura. Las SLNE que existan pasarán a regirse por las leyes de las Sociedades Limitadas y deberán utilizar la denominación S.R.L.

Por otro lado, la Ley 18/2022 incentiva la utilización del sistema de tramitación telemática que facilita la constitución de empresas a través  del Centro de Información y Red de Creación de Empresas (CIRCE) a los efectos de conseguir una reducción de los plazos y costes para su constitución. Para ello, modifica el artículo 15 de la Ley Emprendedores, y se establecen nuevas medidas para la constitución de sociedades de responsabilidad limitada mediante CIRCE y el Documento Único Electrónico (DUE) con escritura estandarizada y estatutos tipo

Sanabria

Documento Único Electrónico (DUE).
  • DA3º LSC- modificada por disposición final 6 de la Ley 14/2013, de 27 de septiembre

1. El Documento Único Electrónico (DUE) es aquel en el que se incluyen todos los datos referentes que, de acuerdo con la legislación aplicable, deben remitirse a los registros jurídicos y las Administraciones Públicas competentes para: a) La constitución de sociedades de responsabilidad limitada. b) La inscripción en el Registro Mercantil de los emprendedores de responsabilidad limitada. c) El cumplimiento de las obligaciones en materia tributaria y de Seguridad Social asociadas al inicio de la actividad de empresarios individuales y sociedades mercantiles. d) La realización de cualquier otro trámite ante autoridades estatales, autonómicas y locales asociadas al inicio o ejercicio de la actividad, … (excluyendo trámites de cumplimiento de  obligaciones fiscales y de la Seguridad Social durante el ejercicio de la actividad, así como los trámites asociados a los procedimientos de contratación pública y de solicitud de subvenciones y ayudas). …

3. La remisión del DUE se hará mediante el empleo de técnicas electrónicas, informáticas y telemáticas de acuerdo con lo dispuesto por las normas aplicables al empleo de tales técnicas, teniendo en cuenta lo previsto en las legislaciones específicas.

4. Los socios fundadores de la sociedad de responsabilidad limitada podrán manifestar al notario, previamente al otorgamiento de la escritura de constitución, su interés en realizar por sí mismos los trámites y la comunicación de los datos incluidos en el DUE o designar un representante para que lo lleve a efecto, en cuyo caso no será de aplicación lo establecido en la presente disposición adicional en lo relativo a la constitución de la sociedad.

… Ver también sobre el uso del  DOUE

Puntos de Atención al Emprendedor (PAE)
  • DA3º LSC- modificada por disposición final 6 de la Ley 14/2013, de 27 de septiembre

6. Los Puntos de Atención al Emprendedor (PAE) serán oficinas pertenecientes a organismos públicos y privados, así como puntos virtuales de información y tramitación telemática de solicitudes. Los PAE se encargarán de facilitar la creación de nuevas empresas, el inicio efectivo de su actividad y su desarrollo, a través de la prestación de servicios de información, tramitación de documentación, asesoramiento, formación y apoyo a la financiación empresarial, según se establezca en los oportunos convenios, y en ellos se deberá iniciar la tramitación del DUE.

Estatutos tipo y escritura pública estandarizada, Agenda Electrónica Notarial, Bolsa de Denominaciones
Obligaciones de información
  • Ley 18/2022: (Artículo 3. Obligaciones de información por parte de quienes intervengan en la constitución de sociedades de responsabilidad limitada).

    1. Los notarios y los intermediarios que participen en la creación de las sociedades de responsabilidad limitada deberán informar a los fundadores de las ventajas de emplear los Puntos de Atención al Emprendedor (PAE) y el Centro de Información y Red de Creación de Empresas (CIRCE), para su constitución y la realización de otros trámites ligados al inicio de su actividad. En particular, deberán informar como mínimo de las siguientes ventajas: a) Coste y plazos de constitución. b) Prestación de servicios de información y asesoramiento (incluidas las medidas de apoyo financiero estatales, autonómicas y locales). c) Cumplimentación automática de las obligaciones en materia tributaria y de Seguridad Social asociadas al inicio de la actividad. d) Posibilidad de realizar trámites asociados al inicio de la actividad ante autoridades estatales, autonómicas y locales asociadas, mediante la presentación de comunicaciones y declaraciones responsables. e) Seguimiento del estado de la tramitación ante los organismos competentes. 2. Estas obligaciones de información se completarán mediante desarrollo reglamentario.

Empresario casado y responsabilidad patrimonial de la sociedad de gananciales (y de los bienes privativos) respecto de las obligaciones y cargas de la empresa de uno de los cónyuges (II).

La Disposición Derogatoria de la reforma de la reciente reforma de la Ley Concursal dejó sin efecto los artículos 6 a 12 del Código de Comercio. La reforma, que entró en vigor el 26 de septiembre de 2022, afecta al régimen de responsabilidad patrimonial del empresario casado y a la responsabilidad patrimonial de la sociedad de gananciales. Se daba noticia de la derogación en esta entrada publicada hace unos días: «Responsabilidad patrimonial de la sociedad de gananciales del empresario casado, tras la reforma de la Ley Concursal. Aproximación-apunte». A continuación se amplían aquellas líneas iniciales:

Non sempre chove en Compostela

La derogación comentada afecta especialmente (aunque no exclusivamente) a la responsabilidad patrimonial externa de la sociedad de gananciales cuando uno de los cónyuges es empresario. Sin la vigencia del ordenamiento especial mercantil, corresponde la aplicación -ahora exclusiva y no subsidiaria- del régimen civil o común.

Cabe recordar que dentro del pasivo de la sociedad de gananciales, suele distinguirse entre, por un lado, obligaciones (deudas asumidas individual o conjuntamente que pueden ser ejecutadas por los acreedores sobre el patrimonio ganancial sin perjuicio del carácter que revistan ad intra entre los cónyuges y de posibles repeticiones en ese ámbito interno); y por otro cargas (que se atribuyen de modo definitivo al patrimonio común por ley o por cualquier otro título). Esta distinción deriva del propio tenor literal del Código y ha sido acogida en la doctrina judicial y administrativa reflejada, entre otras, en las Sentencias del Tribunal Supremo, Sala 1ª, de 3 de noviembre de 2004 y de 1 de febrero de 2016; y en la RDGRN 16, febrero,2017 (inter alia). Interesa especialmente, a los efectos de esta entrada, la responsabilidad de los gananciales por cargas (deudas definitivas) derivadas de la actividad de empresa. Para dilucidar su régimen, conviene repasar la naturaleza de la comunidad, las exigencias jurídicas que deben cumplirse para vincular bienes comunes a la actividad de uno sólo de los cónyuges, el modo de identificar o señalar cuales son los bienes gananciales.  También importan aquí los mecanismos para vincular bienes privativos del no empresario a la actividad de empresa, una vez derogado el antiguo art. 9 Cco.

La sociedad de gananciales viene siendo interpretada como un caso de comunidad germánica, al concurrir en ella una de sus características definitorias, esto es, el ser los comuneros propietarios de un todo, sin distinción de cuotas. En ausencia de capitulaciones, el régimen civil de la sociedad de gananciales se apoya en el principio de gestión conjunta (art. 1375 Cci.).Y se beneficia de la eficacia de la potestad autorregulatoria que el ordenamiento reconoce a los cónyuges, libertad que se traduce de distintos modos: en la admisión de que éstos celebren entre sí toda clase de contratos (art. 1323 Cci);  en que se les permita atribuir de común acuerdo carácter ganancial a los bienes que se obtengan a título oneroso, sea cual sea la procedencia de la contraprestación para adquirirlo (art. 1355 Cci); entre otros.

Con todo, tanto la potestad autorreguladora, como el principio de cogestión sobre los gananciales tienen límites: 

  • La libertad de pactos entre cónyuges no representa una licencia legal para granjear beneficios indebidos a la pareja en el marco de sus relaciones patrimoniales, ni para perjudicarles atribuyéndoles responsabilidades que no les corresponden. Pero, sobre todo, no justifica los perjuicios a terceros que entren en relación con esa sociedad o con uno de sus miembros. Protección de terceros que es, si cabe más relevante en el caso de que uno de los cónyuges sea empresario, pues está sometido a un deber reforzado de transparencia (manifestada, entre otros deberes, en el de llevanza de contabilidad que refleje una imagen fiel de la empresa, artículo 25-1º C de c; o en carácter inscribible de las capitulaciones y -al menos hasta ahora- de pactos patrimoniales con el cónyuge del empresario art. 87-6ºRRM). Y porque el empresario está sometido a una exigencia de diligencia superior a la del buen padre de familia (diligencia de un ordenado empresario). Coherentemente con tales exigencias de transparencia y de cuidado, los consentimientos, oposiciones y revocaciones que hasta ahora estaban vigentes (arts. 6 a 12 C de c) iban acompañados de exigencias formales y registrales, para su plena eficacia frente a terceros.
  • En cuanto a los límites al principio de cogestión, la doctrina de los Tribunales ha establecido interpretaciones útiles  para  dilucidar la implicación del cónyuge no empresario, y la regulación civil establece algunas normas especiales necesarias para dar cabida a la responsabilidad derivada de determinados compromisos de los esposos.

Derogado el régimen jurídico especial del C de c procede volver la vista al ordenamiento común y en especial al Código civil, que nunca perdió vigencia, si bien la aplicación del derecho especial se le superponía -hasta ahora- en aspectos fundamentales de la responsabilidad de los gananciales (y de los bienes privativos del no cónyuge) por cargas  derivadas de la actividad de empresa de uno de los cónyuges.

El Código civil incorpora normas de aplicación general sobre la responsabilidad de los bienes patrimoniales:

  • El art. 1367 Cci establece que los bienes gananciales responderán en todo caso de las obligaciones contraídas por los dos cónyuges conjuntamente o por uno de ellos con el consentimiento del otro. Se basa en un criterio subjetivo consistente en la asunción por parte de ambos cónyuges de las obligaciones. No entra a dirimir el objeto por el que se generaron éstas.
  • El artículo 1375 refleja la regla general de actuación conjunta.
  • El art 1375 y el art 1367 Cci exigen la cogestión o el doble consentimiento para vincular los bienes gananciales. Deben interpretarse como clausulas generales para la gestión de la sociedad matrimonial y para afectar bienes gananciales a las resultas de las obligaciones de los cónyuges. En ambos preceptos, la doble participación o el consentimiento se erige en requisito para vincular los bienes gananciales al cumplimiento de obligaciones por parte de la sociedad. Y contribuyen a justificar que su ausencia sea motivo de anulabilidad (art. 1322 Cci). Este régimen resulta, en principio, menos ágil que el consentimiento implícito predicado en los antiguos artículos 6 a 8 C de c para la vinculación de la comunidad ganancial a las resultas de la actividad empresarial de uno de los esposos. Incluso teniendo en cuenta que los arts. 1376 y 1377 Cci remiten a la intervención del juez para los supuestos en los que uno de los cónyuges se negase a prestar su consentimiento o estuviese impedido a hacerlo, trasladados sin más al ámbito de obligaciones contraídas en ejercicio de la empresa, tendrían consecuencias de difícil encaje con las necesidades del tráfico mercantil.

Recuérdese que con anterioridad a la reforma, quedaban obligados a las resultas de la actividad comercial o empresarial los bienes privativos del cónyuge empresario (en coherencia con lo dispuesto en el art. 1911 Cci.) y, dentro de los gananciales, los obtenidos a resultas de la empresa (art 6 C de c, derogado).  Para la afectación del resto de bienes gananciales era necesario el consentimiento del no empresario (art 7 C de c., derogado), aunque éste podía presumirse cuando la actividad del empresario se realiza abiertamente y sin oposición del otro (art 8 C de C derogado). Y para la afección de los bienes privativos del no empresario se aplicaba el antiguo art. 9 C de c (consentimiento expreso).

  • Derogados los mencionados preceptos mercantiles no hay duda respecto de la afección del patrimonio privativo del empresario, conforme al art 1911 Cci.
  • Ahora bien, sin cogestión o sin el concurso de ambos consentimientos no existe una presunción de ganancialidad pasiva general en relación con las deudas (DGRN de 17 de marzo de 2005).
  • Tras la reforma, y con alguna excepción como la adquisición de bienes gananciales a plazos por un cónyuge sin el consentimiento del otro (art 1370Cci), tampoco se establece distinción entre la responsabilidad de los bienes que derivan de la empresa y de otros gananciales.  En cambio, quedan vigentes la exigencia del doble consentimiento y cogestión como reglas generales para vincular la totalidad de los gananciales a las obligaciones con terceros que genere la empresa (los mencionados artículos 1367 y 1375 Cci.). ¿Significa lo anterior que, en adelante y en ausencia de capitulaciones el cónyuge no empresario tendrá que participar con el empresario en la asunción de obligaciones de empresa, o cuando menos, en otorgar consentimiento expreso en relación con cada obligación derivada de esa actividad, para poder vincular los bienes gananciales conforme a los artículos 1367 y 1375 Cci. y evitar que el empresario acuda a la vía judicial de consentimiento, o incluso, ¿cabría deducir una suerte de vinculación tácita, funcional, a la actividad de empresa por parte del no empresario?
      • La llamada “vinculación funcional”, entendida como teoría jurisprudencial valiosa, ya ha desplegado efectos útiles en algunos asuntos (como en la STS 594/2017, de 7 de noviembre, que concluyó afirmando la vinculación de la esposa a la empresa; o la STS 314/2018 que teniendo en cuenta la misma doctrina, pero sobre unos hechos muy distintos, consideró que no había vinculación; o más recientemente en la STS de 28 de mayo STS 203/2020, de 28 de mayo, en relación con la calificación del cónyuge como consumidor). Precisamente, sobre la denominada «vinculación funcional» del cónyuge respecto del que se está analizando si ostenta o no la condición legal de consumidor cuando fue además prestamista de una empresa para hacer frente a actividades mercantiles son además de seminal interés, el Auto del TJUE de 19 de noviembre de 2015, en el asunto Dumitru Tarcau, y el Auto del TJUE, de 27 de abril de 2017, en el asunto C-535/16, Bachman.  Y es que, conforme a la acertada doctrina de los Tribunales, se debe atribuir la condición legal de consumidor -y por tanto no empresario- a aquella persona física que carezca de vinculación manifiesta con la sociedad a la que se le concedió inicialmente el préstamo para el ejercicio de su actividad, y que actuó de ese modo por sus lazos con la persona que controlaba dicha sociedad, así como con quienes suscribieron contratos, como fianzas y garantías, accesorios a los contratos de crédito iniciales.
      • La teoría jurisprudencial del vínculo es idónea para resolver supuestos como los que concurrían en las resoluciones mencionadas. Pero no parece un mecanismo interpretativo con carácter general adecuado para abordar el régimen de responsabilidad de los gananciales frente a las deudas de empresa. La teoría del vínculo se basa en una exégesis teleológica, anudada al caso concreto, a la protección del cónyuge del empresario cuando no pierde la condición de consumidor, o a su vinculación en el riesgo de empresa cuando no corresponde admitir que sea persona ajena a la misma.

Junto a las normas generales, coexisten normas especiales, dentro del propio Código Civil, que resultan útiles para el supuesto especial de la vinculación de bienes gananciales a la actividad de empresa.

  • Frente a lo dispuesto -con carácter general- en los artículos 1375 y 1367, los artículos 1362 y 1365 constituyen norma especial:
    • Conforme al art. 1362.4ª Cci, corre a cargo de la sociedad de gananciales la explotación regular de los negocios o el desempeño de la profesión, arte u oficio de cada cónyuge. Desde el momento en el que “corre a cargo”, debe entenderse que la sociedad de gananciales recibe y queda afectada por las resultas positivas y negativas de la empresa. Y en particular por las obligaciones y deudas derivadas de la ley y de los contratos de empresa. Coherentemente con este precepto, los gastos derivados de la explotación regular de una empresa se atribuyen como carga a la totalidad de la sociedad de gananciales, ya que los frutos que producen tienen el mismo carácter (art 1347, apartados 1º y 2º Cci). E, incluso si la empresa hubiera sido iniciada antes del matrimonio de modo que sus activos iniciales fueran privativos, los gastos de mantenimiento durante el tiempo en que permanezca vigente la sociedad de gananciales corresponden a ésta (art 1362.3ª Cci)
    • Según el art 1365.2º Cci, los bienes gananciales responden directamente frente a las deudas en las que incurra cada uno de los dos cónyuges en el ejercicio de su profesión arte u oficio. Este precepto venía ya siendo aplicado en relación con las cargas internas y la responsabilidad subsidiaria de los bienes gananciales, pero remitía en bloque a lo dispuesto en el C de c en los preceptos ahora derogados.
  • En relación con las responsabilidades extracontractuales derivadas de culpa grave o de dolo, cabe añadir una particularidad, o norma especial por la especialidad de su objeto. Conforme al artículo 1366 Cci las obligaciones extracontractuales derivadas de la gestión de empresa (considerada a estos efectos una actividad a favor de la sociedad de gananciales) corren a cargo de la sociedad, con la excepción de las derivadas de dolo o culpa grave de uno de los cónyuges.  Dicho de otro modo, dado que la gestión o actividad empresarial del empresario casado en régimen de gananciales constituye una actuación a favor de tal sociedad de gananciales que percibirá sus frutos, las consecuencias tanto de su gestión diligente, como de su gestión levemente negligente revierten en la sociedad de gananciales. En cambio, de las consecuencias de la gestión empresarial gravemente negligente o dolosa, únicamente el empresario responderá con su patrimonio (privativo).

Por lo que respecta a la identificación de los bienes gananciales (que responden ante terceros acreedores de la empresa), se beneficia de una presunción de ganancialidad activa en el sentido del art 1361 Cci conforme al cual son gananciales los bienes existentes en el matrimonio mientras no se pruebe que pertenecen privativamente a uno de los dos cónyuges. Y,  según lo dispuesto en el art 1344 Cci: todos los bienes ingresados durante el matrimonio que no tengan la condición de privativos, son gananciales. 

  • La jurisprudencia viene insistiendo en que la presunción de ganancialidad del art. 1361 Cci es objeto de interpretación rigurosa de modo que para desvirtuarla no basta aportar prueba indiciaria, sino que se hace necesaria una prueba expresa y cumplida ( entre otras, SSTS 611/1995, de 20 de junio; 652/1996, de 24 de julio; 1263/2001, de 29 de diciembre; 1265/2002, de 26 de diciembre, STS 3390/2022, de 21 de septiembre, esta última en relación con las aportaciones realizadas a un plan de pensiones privativo durante la vigencia del matrimonio, declarando el TS que en ausencia de la prueba debida, prevalece la presunción de ganancialidad del art 1361 Cci )
  • El art. 1347 Cci, y de modo especial sus apartados 1º y 5º contribuyen a la identificación de los gananciales en el ámbito de la empresa de uno de los cónyuges, por cuanto que el primero (art.  1347.1º Cci) confirma que deben reputarse gananciales los bienes obtenidos por el trabajo (o por la industria de los cónyuges).  Y, más específicamente, el apartado 5 del mismo precepto califica como gananciales las empresas y establecimientos fundados durante la vigencia de la sociedad por uno cualquiera de los cónyuges a expensas de los bienes comunes.
  • Completando el régimen de afección de bienes, si la empresa hubiese sido creada antes del matrimonio, sus frutos durante la vigencia de la sociedad se reputan también gananciales (art. 1347 Cci)
  • Cerrando el círculo, derogado el artículo 7 C de c queda sin efecto la posibilidad del cónyuge de excluir los bienes gananciales que no deriven de la actividad de empresa de la responsabilidad patrimonial derivada de la actividad empresarial del esposo o esposa empresario. No cabe ya ni la revocación de su consentimiento tácito ni expreso, ni la oposición a efectos de responsabilidad patrimonial.


En lo relativo a la disolución de la sociedad, como se decía, el art. 1344 Cci da la clave al establecer que las ganancias o beneficios obtenidos indistintamente por cualquiera de los cónyuges les serán atribuidos por mitad al disolverse aquella.

  • El reparto a mitades opera sin perjuicio de que, si en la creación de empresa se hubiesen aportado privativos, deba reconocerse algún reembolso al aportante de éstos privativos (artículos 1354 y 1359 Cci y su interpretación por la doctrina de nuestro TS, entre otras en la mencionada Sentencia del Tribunal Supremo, Sala Primera, nº 603/2017). Aunque, teniendo en cuenta que, en ausencia de prueba directa y  expresa sobre el carácter privativo de las aportaciones, prevalezca la presunción del art. 1361 Cci (entre otras, la mencionada Sentencia del Tribunal Supremo 3390/2022, de 21 de septiembre).
  • La naturaleza ganancial de la empresa y sus frutos tampoco obsta, a que conforme a la jurisprudencia establecida y en casos concretos, ciertos beneficios de la empresa, como las reservas no distribuidas no hayan sido declaradas integradas en la sociedad que se disuelve  (Sentencia nº 60/2020 del Pleno de la Sala Primera, de lo Civil de 3 de febrero de 2020; Sentencia 298/2020 de la Sala Primera, de 15 de junio de 2020, y destacadamente entre la jurisprudencia de Audiencias Provinciales, la sentencia de la Audiencia Provincial de León, de 23 de junio de 2020 (nº 191/2020), que reproduce y aplica la doctrina del Tribunal Supremo).
  • Y tampoco es obstáculo para que, en alguna ocasión y con acierto, nuestro alto Tribunal haya entrado a analizar la naturaleza de los bienes objeto de reparto, adoptando criterios de justicia material de protección del no empresario, por ejemplo, en relación con las participaciones en una sociedad familiar de responsabilidad limitada (Sentencia Tribunal Supremo, Pleno de la Sala Primera, 458/2020 de 28 julio).

Valporquero

¿Y, qué ocurre con la vinculación a la empresa de bienes privativos del cónyuge no empresario?

  • Como es sabido, el artículo 9 C de c (derogado) se ocupaba de la vinculación de bienes privativos del no cónyuge a las resultas de la empresa, siempre que mediase consentimiento expreso y formalizado mediante su elevación a público e inscripción (art. 11 c de c derogado).

Aspectos materiales de la vinculación

  • La vinculación o afección (y desafectación) de los bienes privativos del no empresario debe articularse por la vía de la libertad de pactos entre los cónyuges. Es coherente con la potestad autorregulatoria de la comunidad germánica,  con la libertad de pactos del art. 1323 Cci (1325 Cci si se efectúa mediante capitulaciones) y con lo establecido en el art 1355 Cci, debiéndose materializar siempre dentro de la ley, conforme a las exigencias de buena fe, y  sin perjuicio de terceros. Es un negocio jurídico atípico que tiene una causa propia, distinta de los negocios jurídicos habituales traslativos del dominio, la causa matrimonii, cuya nota diferencial es su peculiar régimen de afección, en tanto que a los bienes gananciales se le somete a un régimen especial respecto a su administración, disposición, cargas, responsabilidades y liquidación (Sentencia Tribunal Supremo, Sala de lo Contencioso, Sección Segunda, nº1016/2021, de 3 de marzo de 2021).
  • También después de derogados los artículos 9 y 11 C de c, la aportación de bienes o activos privativos del no cónyuge a la creación o al mantenimiento de la empresa es (y era)  una manifestación del principio de la autonomía de la voluntad privada proclamado con carácter general en el artículo 1255 Cci. No puede desconocerse que es doctrina reiterada de la Dirección General que son válidos y eficaces cualesquiera desplazamientos patrimoniales entre los cónyuges y, por ende, entre sus patrimonios privativos y consorcial, siempre que aquéllos se produzcan por cualquiera de los medios legítimos previstos al efecto, entre ellos, el negocio de aportación de derechos concretos a una comunidad no personalizada jurídicamente, incluso si el mencionado negocio de atribución fuese gratuito, (RRDGRN 11, marzo,1993, 28, mayo,1993, 21.12.1999, entre otras). Consecuencia de la aportación surgen una serie de derechos del no empresario sobre la empresa ganancial:
    • Por un lado, establece el legislador civil, que, si a la formación de la empresa o establecimiento concurriesen capital privativo y capital común, ésta corresponderá pro indiviso a la sociedad de gananciales y al cónyuge o cónyuges en proporción al valor de las aportaciones respectivas (arts. 1354 y 359 Cci y su interpretación por la doctrina de nuestro TS, especialmente en la Sentencia del Tribunal Supremo nº 603/2017, de 10 de noviembre)
    • Por otro lado, el art 1358 Cci reconoce un derecho de reembolso a favor del aportante, cuya ejecución se manifestará a menudo cuando se procede a la disolución de la sociedad. Las Sentencias del Tribunal Supremo nº 295/2019, de 27 de mayo; y 4409/2021, de 9 diciembre recuerdan que la prueba del carácter privativo …, (frente a la presunción de ganancialidad del art. 1361 Cci )incumbe al que lo alegue y puede ser determinante para reconocer el derecho de reembolso a favor del aportante ( art. 1358 Cci), aunque añaden  que cuando consta la voluntad de ambos de atribuir carácter ganancial al bien adquirido, si se prueba que para la adquisición se han empleado fondos privativos, el cónyuge titular del activo empleado tiene derecho a que se le reintegre el importe actualizado, aunque no hiciera reserva sobre la procedencia del dinero ni sobre su derecho de reembolso.

Aspectos probatorios(y de transparencia) de la vinculación de bienes privativos del no empresario

  • La prueba de que las aportaciones fueron privativas debe ser expresa y cumplida, conforme a la reiterada jurisprudencia recogida recientemente en la citada STS 3390/2022, de 21 de septiembre. No obstante, no se exige la inscripción mercantil del consentimiento para vincular concretos (o la totalidad de ) bienes privativos del no empresario. Ni para desvincularlos.
  • Derogados los arts.  9 a 11 del C de c el antiguo régimen de publicidad registral, adecuado como instrumento probatorio erga omnes de la vinculación de los privativos del no empresario a la actividad de empresa, la transparencia y publicidad de los pactos y consentimientos de afección (y de desafección) sigue siendo muy importante en el tráfico mercantil. No en vano, el artículo 87, apartado 6º del Reglamento del Registro Mercantil (RRM) relativo al contenido de la hoja abierta al empresario individual remite en bloque a los ahora derogados artículos 6 a 10 C de c.,  similarmente a como prevé el art 386, apartado 7º RRM.
  • ¿La derogación del régimen del C de c  conduce automáticamente a la imposibilidad de inscribir escrituras de pactos  de afección (y desafección ) que incorporan consentimientos (y revocaciones) del cónyuge en lo relativo a sus bienes privativos?. No tiene porqué ser así, ya sea en una interpretación amplia de los vigentes arts. 87-6º y 386-7ºRRM, o cuando menos, en virtud del art. 87-8ºRRM (como pacto que modifique los asientos practicados,  al vincular bienes privativos a la las responsabilidades patrimoniales derivadas de la empresa, habiéndose inscrito previamente el régimen de gananciales conforme al art. 92, apartado 3 RRM). A los efectos de la transparencia sobre la vinculación de los bienes privativos del no empresario, la inscripción de un documento público en el que se manifieste su consentimiento, la oposición o la revocación relativos a bienes privativos del cónyuge,  (negocios jurídicos de afectación afectación o desafectación de bienes privativos) sigue siendo admisible.  Tales inscripciones resultarían coherentes, por ejemplo, con lo dispuesto en el art 103-5º Cci y contrario sensu, en el art 102 Cci (ambos en relación con la demanda de divorcio). Dicho de otro modo, en una interpretación material de los preceptos, sus contenidos y efectos, el consentimiento del derogado art. 9 C de c, y la revocación del antiguo art 10 C de c serían subsumibles en la figura de los negocios jurídicos unilaterales (o bilaterales) de afectación y desafectación de bienes privativos. La elevación a públicos de estos negocios no tendría porque quedar excluida de inscripción. Cierto es que el régimen de los mencionados negocios de afectación y desafectación de bienes privativos está determinado únicamente por las previsiones estipuladas por los contratantes dentro de los límites legales (artículos 609, 1255 y 1274 del Código Civil) y subsidiariamente por el resto de normativa del Código Civil (RDGRN 14, mayo, 2003),  y que su validez no exige  la inscripción mercantil. Pero, la falta de exigencia constitutiva no tiene porque ser causa para rechazar la inscripción con base en la interpretación sugerida del artículo 87-6º (y 8º),  y del artículo 386-7ºRRM, como preceptos habilitantes de la inscripción.

Corresponde seguir atentamente  las calificaciones  de los Registros Mercantiles y las Resoluciones de la Dirección General de Seguridad Jurídica y Fe Pública, y de nuestros Tribunales, para una mejor, más ajustada a derecho, y definitiva interpretación.


Responsabilidad patrimonial de la sociedad de gananciales del empresario casado, tras la reforma de la Ley Concursal. Aproximación-apunte

A propósito del régimen de responsabilidad patrimonial del empresario casado

La Disposición Derogatoria de la reforma de la Ley Concursal acaba de derogar los artículos 6 a 12 del Código de Comercio. Entra en vigor el 26 de septiembre de 2022, y afecta al régimen de responsabilidad patrimonial del empresario. Nos fijamos aquí en la repercusión de esta reforma sobre el régimen de afección a esa responsabilidad patrimonial de los bienes gananciales cuando el empresario esté casado bajo el régimen de sociedad de gananciales..

  • Conforme a nuestro Código civil, corre a cargo de la sociedad de gananciales la explotación regular de los negocios o el desempeño de la profesión, arte u oficio de cada cónyuge.  (art. 1362.4ª Cci) . Y, es que,…, mediante la sociedad de gananciales se hacen comunes para los cónyuges las ganancias o beneficios obtenidos indistintamente por cualquiera de ellos, que les serán atribuidos por mitad al disolverse aquella (art. 1344 Cci).  
  • Con todo, no conviene olvidar la dicción literal del artículo 1367 Cci: los bienes gananciales responderán en todo caso de las obligaciones contraídas por los dos cónyuges conjuntamente o por uno de ellos con el consentimiento expreso del otro. (art. 1367 Cci).
  • Por lo que respecta a las obligaciones y responsabilidades extracontractuales, el artículo 1366 Cci indica que las obligaciones extracontractuales de un cónyuge, consecuencia de su actuación en beneficio de la sociedad conyugal o en el ámbito de la administración de los bienes, serán de la responsabilidad y cargo de aquélla, salvo si fuesen debidas a dolo o culpa grave del cónyuge deudor. (art. 1366 Cci),
  • En cuanto a las deudas de un cónyuge que sean, además, deudas de la sociedad responderán también solidariamente los bienes de ésta. (art. 1369Cci)
Walking in the North- Source of the River Nervión

Fuente del Nervión

Como es sabido, el Código de Comercio, establecía normas especiales de responsabilidad patrimonial y afección de los bienes gananciales.

Nuestro Código de Comercio (C de c) permitía, hasta ahora, que la afección o responsabilidad patrimonial a cargo de la sociedad de gananciales se limitase a los bienes gananciales obtenidos por el ejercicio de la actividad de empresa. Y articulaba esa posibilidad a través de un conjunto consentimientos y revocaciones –tácitos y expresos- a cargo del cónyuge no empresario (estas reglas especiales se contemplaban en los artículos. 6 a 12 C de c, que ahora quedan derogados) . Las consecuencias de aquellos consentimientos y revocaciones venía operando sin  perjuicio de los pactos, que en su caso concluyesen los cónyuges a través de capitulaciones matrimoniales, oponibles a terceros cuando, además de su tramitación civil, se inscribiesen en el Registro Mercantil.

Los artículos 6 a 12 del Código de Comercio han sido derogados por la Ley 16/2022, de 5 de septiembre, de reforma del texto refundido de la Ley Concursal, aprobado por el Real Decreto Legislativo 1/2020, de 5 de mayo, para la transposición de la Directiva (UE) 2019/1023 del Parlamento Europeo y del Consejo, de 20 de junio de 2019, sobre marcos de reestructuración preventiva, exoneración de deudas e inhabilitaciones, y sobre medidas para aumentar la eficiencia de los procedimientos de reestructuración, insolvencia y exoneración de deudas, y por la que se modifica la Directiva (UE) 2017/1132 del Parlamento Europeo y del Consejo, sobre determinados aspectos del Derecho de sociedades (Directiva sobre reestructuración e insolvencia)

Nótese que por el momento, permanecen en vigor una serie de preceptos que remiten a los ahora derogados y  que son especialmente relevantes en lo relativo a las inscripciones que deben constar en la hoja abierta a cada empresario individual. Son, destacadamente el artículo 22. 1 C de c.;  así como los artículos 87.6 y 88.3 del Real Decreto 1784/1996 (Reglamento del Registro Mercantil) (continuará)

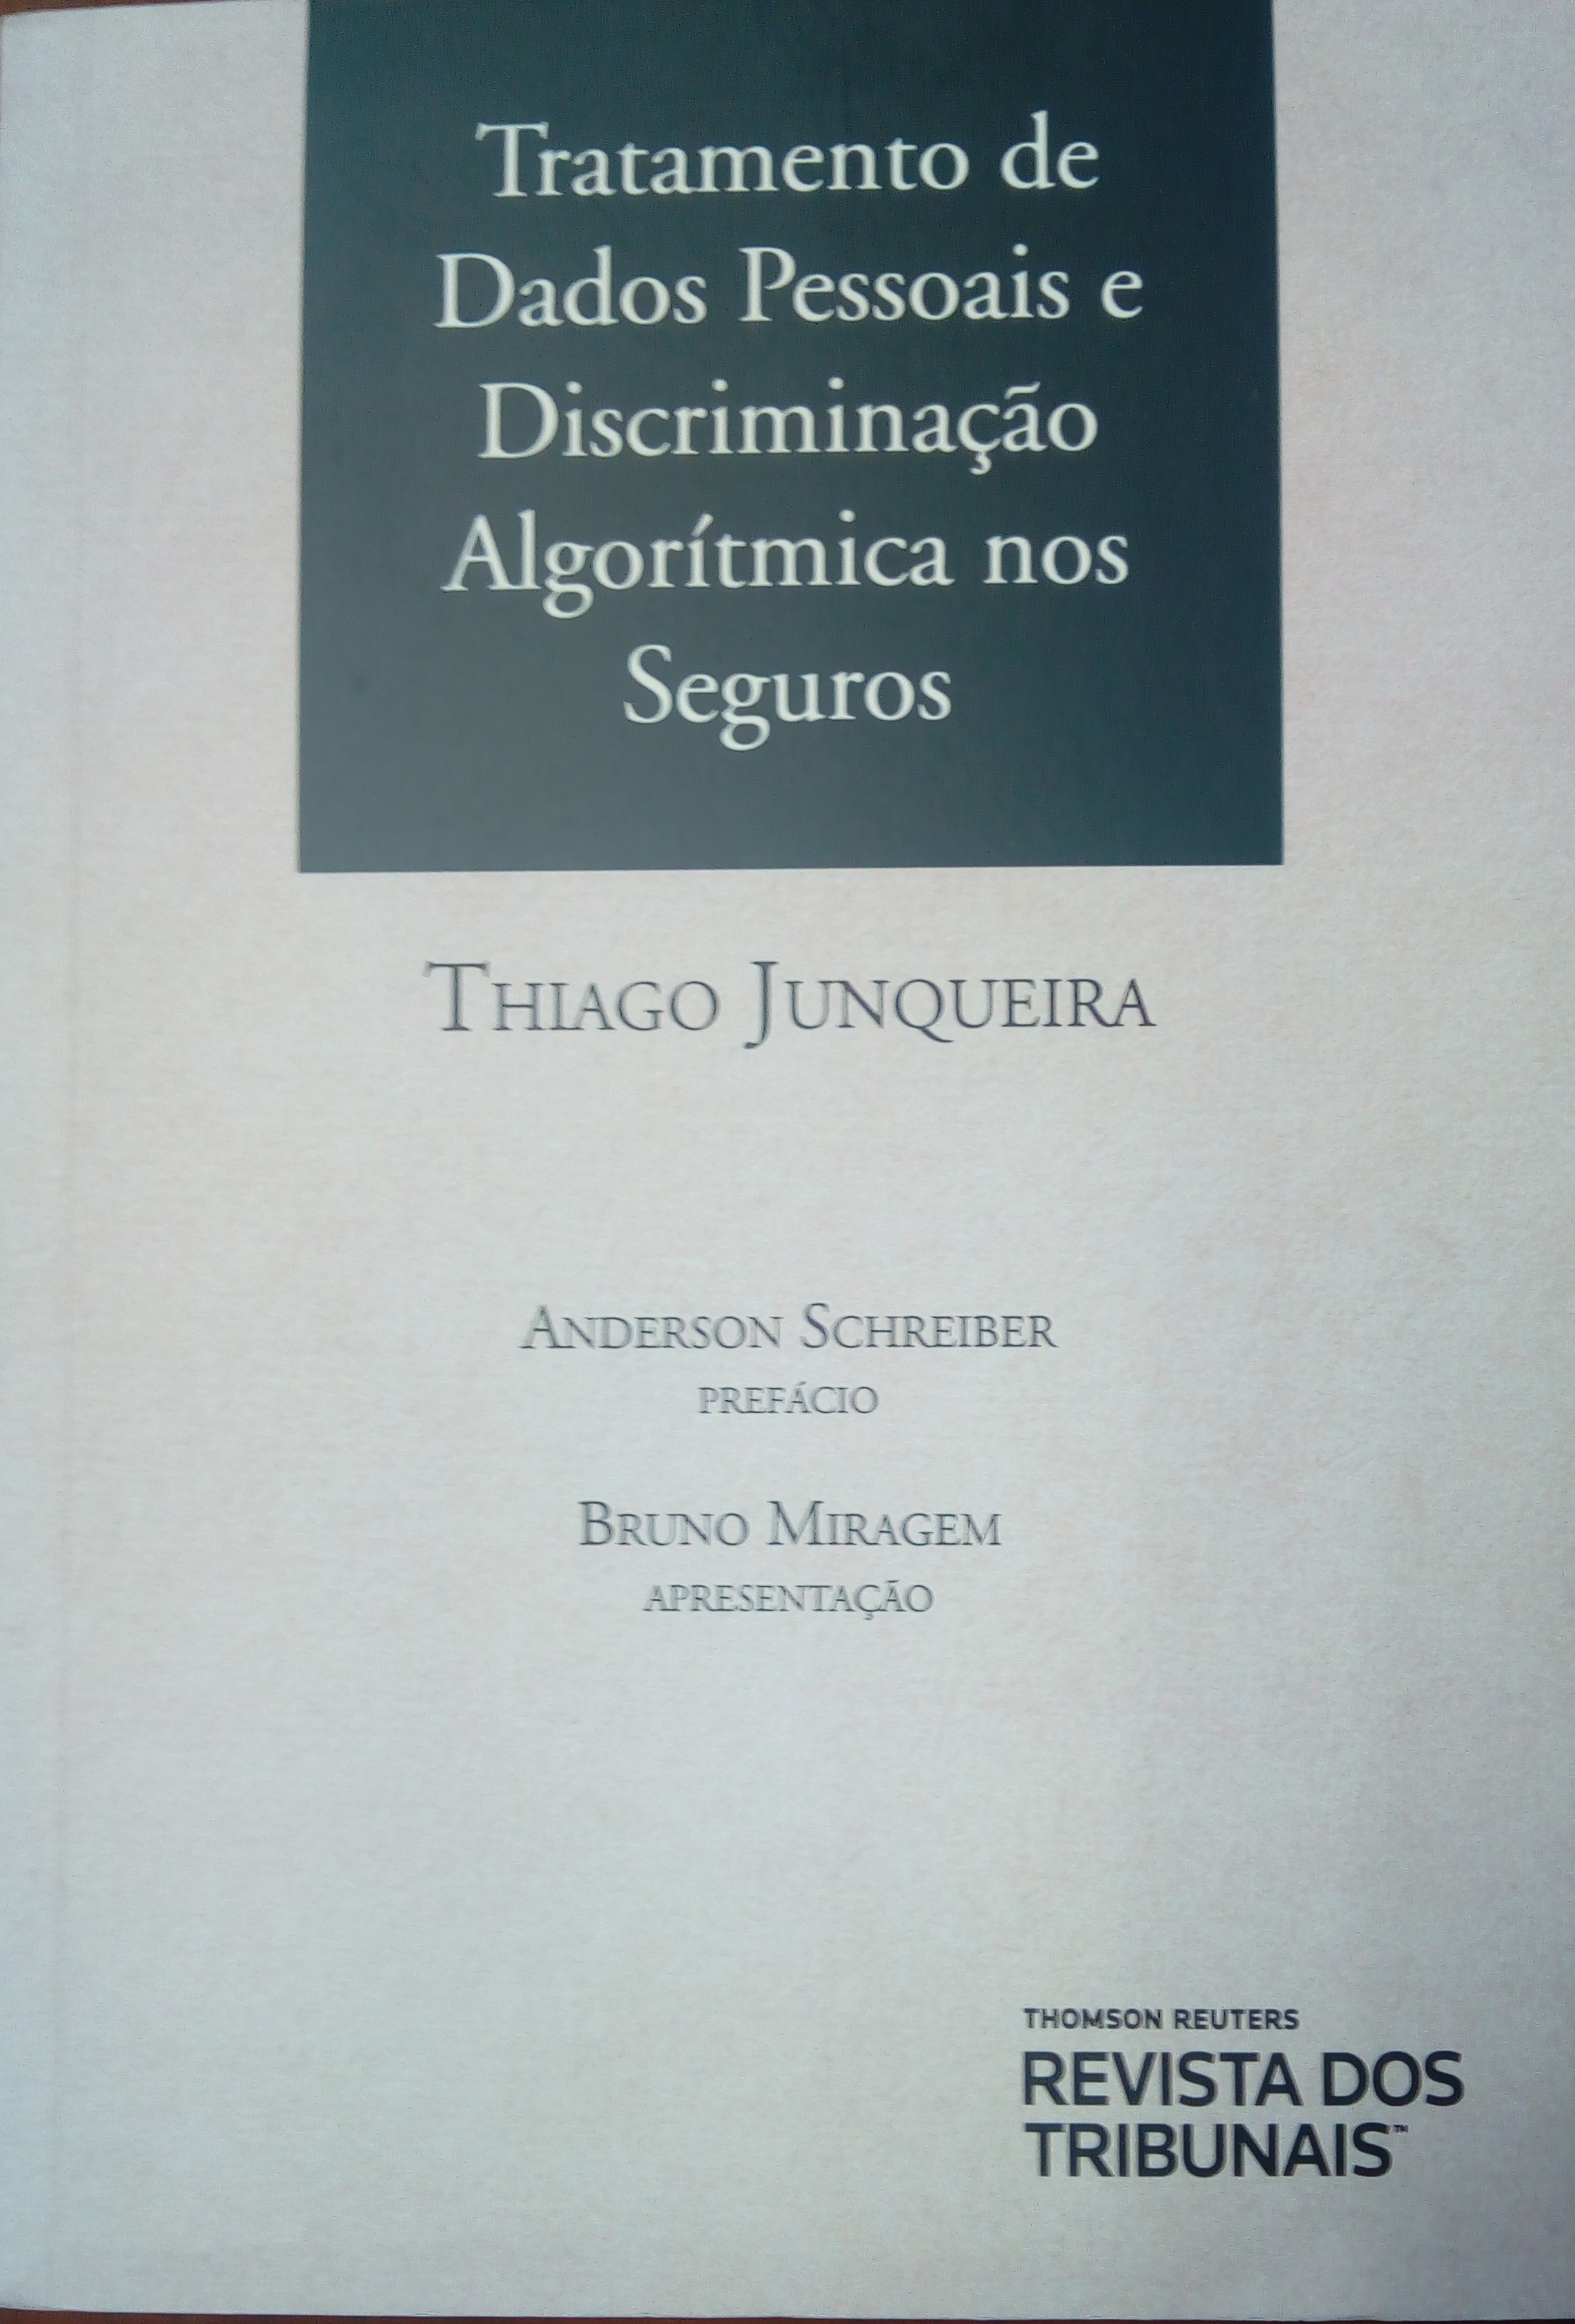
Análisis bibliográfico: Tratamiento de datos personales y discriminación algorítmica en el entorno asegurador. A propósito de un libro reciente

JUNQUEIRA, Thiago, Tratamento dos Dados Pessoais e Discriminacão Algorítmica nos Seguros, Thomson Reuters /Revista dos Tribunais, São Paulo, 2020.

(Prologado por Anderson Schreiber; presentado por Bruno Miragem)

Presentábamos recientemente para consultor jurídico de Brasil,  este libro recientemente recibido de allende los mares. Su autor Thiago Junqueira es Doctor en Derecho por la Universidad del Estado de Rio de Janeiro,  Profesor  y Abogado socio, del reconocido bufete Chalfin, Goldberg & Vainboim Advogados.  Se reproduce a continuación, con adaptaciones, esa reseña, ahora en el marco del blog DerMerUle

Es estudio de Junqueira parte de la idea del carácter innovador del mundo asegurador para el Derecho. Justifica su afirmación en la frecuencia con la que, en efecto, los contratos de seguros suelen anticipar hitos importantes en el devenir de la evolución de algunas relaciones jurídicas especialmente en Derecho  privado. A través de ejemplos y fundamentos doctrinales clásicos, entre los que resulta paradigmática la tendencia objetivadora de la responsabilidad civil asegurada; Junqueira conduce al lector a otros supuestos actuales como es el de a tutela de los datos personales  en el marco de la contratación de seguros. Si esta cuestión ya ha sido objeto de atención doctrinal en años recientes, mayor reflexión merece a la luz del tratamiento algorítmico automatizado que hoy subyace a los cálculos matemáticos y actuariales esenciales en la industria aseguradora. Y es que, el carácter carácter necesario de las informaciones (inputs) que necesita la industria para poder asegurar riesgos, no obsta para que el tratamiento que se realice con tales datos deba valorarse a la luz de los derechos que asisten a los asegurados, y en concreto frente a la prohibición de discriminación.

Las vías sugeridas por Junquira para aminorar los riesgos derivados del tratamiento automatizado en el caso de las aseguradoras  reflejan una investigación lúcida y un profundo conocimiento tanto del ámbito jurídico de la protección de datos, como del de la responsabilidad y del asegurador.

El autor de esta obra se basa en  el análisis de figuras e institutos jurídicos tradicionales, propios de la teoría dogmática más clásica en derecho de seguros continental, brasileño y anglosajón. No deja de lado, por tanto,  cuestiones relativas al análisis de riesgos, la elaboración de perfiles, o su relación con el cálculo de las primas. Pero además, introduce en sus reflexiones las formulaciones teóricas más avanzadas sobre la privacidad, protección de datos personales y discriminación directa e indirecta. Todo ello, a la luz de la reciente aprobación en el país brasileño de una nueva Ley General de Protección de Datos Personales – LGPD, que introduce entre otras instituciones, una regulación básica sobre la discriminación directa. También se contemplan en esta obra formulaciones científicas que se van asentando en la doctrina como la de la llamada “justicia actuarial” o de la intimidad informática, ahora aplicada a los tratamientos con inteligencia artificial.  Y es que el  panorama actual relativo a la discriminación por el tratamiento de datos en los seguros  tiene sus raíces  en formulaciones doctrinales y jurisprudenciales clásicas nacionales y comparadas, y se proyecta hacia nuevos panoramas

El volumen se divide en tres grandes partes.

  • En el primer capítulo se examina la clasificación de los riesgos por parte del asegurador en la llamada ciencia actuarial. Tras subrayar la base económica y social de la clasificación del riesgo, y su apoyo jurídico – normativo, el autor  aborda una cuestión nuclear: la dificultad de comprensión de los presupuestos y procesos actuariales para el iusprivatista.  Conceptos como el de «generalización del riesgo» o ll de la «correlación» , propios de formulaciones actuariales van más allá de la causalidad jurídica. También aborda la relación entre los criterios de medición actuarial utilizados por la aseguradora, con el deber de protección de la intimidad del asegurado y con las  prohibiciones de discriminación. En este sentido, destaca Junqueira  como  algunos datos personales, de género o de étnica son objeto de tratamiento con consecuencias discriminatorias directas o indirectas.
  • El segundo capítulo se centra en la dicotomía entre la necesidad de prevenir discriminaciones en el tratamiento inteligente de datos, y el requisito de valorar riesgos como base de la eficacia y de la sostenibilidad del negocio asegurador. Y, centrando la cuestión, investiga las posibles estrategias para prevenir la discriminación racial algorítmica en la clasificación de riesgos. A este respecto, Thiago Junqueira formula una proposición innovadora en el sentido de que la tutela frente a la discriminación en sus diversas facetas, debe observarse no sólo en su perspectiva directa, sino también en la indirecta. La discriminación indirecta es  más difícil de combatir pues a menudo se basa en datos de apariencia neutra.
  • En la parte final o tercer capítulo, posiblemente la más innovadora del libro, el Doctor ofrece estrategias preventivas en el tratamiento de datos,  en particular en lo relativo a evitar la discriminación racial  susceptible de general  discriminación indirecta. Así, en lugar de una aproximación de control en cuanto a los inputs, u informaciones de recogida por parte de los aseguradores, presenta la opción de favorecer un control de outputs, esto es de los servicios y ofertas aseguradoras para evitar también la discriminación indirecta. En efecto, frente a la fairness through blindness conocida en el mundo anglosajón,  actualmente se proponen regímenes de fairness through awareness (FTA). El FTA implica, o puede hacerlo, la necesidad de conocer datos sensibles por parte de la aseguradora, precisamente para equilibrar los cálculos actuariales en su programación automatizada basada en una justicia desde el diseño, design fairness o privacy from design. Son abundantes, pertinentes y muy interesantes las reflexiones doctrinales y jurisprudencia bien traída en este libro. Principalmente casos norteamericanos, de los que se evidencia que, frente a prohibiciones de discriminación directa que posiblemente puedan abordarse con cierto éxito desde la “ceguera”, la combinación de la automatización en las decisiones actuariales con la proyección de la discriminación indirecta evidencia la insuficiencia de un tratamiento consistente en la mera eliminación de datos. Apuntaría el autor, o eso creo, a favorecer una suerte de discriminación positiva en el cálculo algorítmico una “discriminación (positiva) por concienciación. Una discriminación, pero no tanto en lo relativo a los resultados, o dicho de otro modo, no tanto aplicando una reducción en la prima de seguros cuando el asegurado pertenezca a un grupo racial concreto. Sino, contrarrestando algunos efectos que la inteligencia artificial tiende a asignar, que derivan de cuestiones socio económicas y que en realidad, no tendrían impactos significativos sobre el riesgo pero que tienen consecuencias en el encarecimiento de los seguros para los grupos humanos en cuestión. En el fondo, se plantea la necesidad de que el legislador efectúe controles preventivos, más que a posteriori, para lograr un equilibrio entre nuevas tecnologías automatizadas y tutela de derechos fundamentales. Y, de contar con mecanismos comprensibles  que no abandonen del todo el ámbito del control humano y por tanto de la responsabilidad. En efecto transparencia y accountability se configuran en esta obra, como pilares en el devenir de una industria aseguradora apoyada en la inteligencia artificial,  pero no hasta el punto de abrazar sin filtro las inferencias y deducciones que conllevarían consecuencias nocivas en el terreno de los Derechos Humanos, entre ellos los derivados de la discriminación en el tratamiento automatizado de datos personales.


Las últimas páginas del libro se dedican a exponer en modo claro y sucinto el conjunto de 21 conclusiones a las que llega el Doctor, y a recoger la importante batería bibliográfica y documental nacional y comparada, en la que ha basado su investigación.

Reiteramos nuestra felicitación y agradecimiento por el regalo de este importante trabajo, quedamos a espera de las futuras obras del Doctor. Y, sin duda animamos a los interesados en tanto en el mundo asegurador, como en el de la inteligencia artificial desde el derecho privado, a utilizar este trabajo que encontrarán de gran utilidad.